La protezione efficace delle merci non risiede in misure isolate, ma in un sistema di rischio integrato dove tecnologia, procedure e assicurazioni lavorano in sinergia.
- Un imballaggio inadeguato o una documentazione carente possono invalidare anche la migliore polizza assicurativa, trasformando un danno in una perdita totale.
- Le tecnologie come GPS, RFID e sigilli elettronici offrono il massimo valore solo se integrate in una piattaforma di monitoraggio unificata, che consente una tracciabilità end-to-end.
Raccomandazione: Adottare un framework di gestione del rischio strutturato, come l’ISO 31000, per passare da una logica reattiva a una strategia proattiva che garantisce la resilienza operativa e finanziaria.
Per ogni responsabile della sicurezza o manager di una compagnia di trasporti, la notifica di un danno o di un furto di merce è l’inizio di un incubo operativo e finanziario. La perdita non è solo il valore del carico, ma una cascata di conseguenze: reclami dei clienti, aumento dei premi assicurativi, danni reputazionali e interruzioni della catena logistica. Istintivamente, si cercano soluzioni puntuali: un imballaggio più robusto, una polizza assicurativa « All Risks », un localizzatore GPS sul veicolo. Questi sono passi necessari, ma spesso insufficienti perché agiscono come cerotti su ferite potenzialmente profonde.
La debolezza di questo approccio risiede nella sua frammentazione. Si tratta di singole contromisure che non comunicano tra loro e non sono inserite in una visione d’insieme. E se il vero cambio di paradigma non fosse aggiungere più lucchetti, ma costruire un’architettura di sicurezza intelligente? La risposta risiede nell’adottare un sistema di gestione integrata del rischio. Questo non è un prodotto, ma una metodologia che fonde procedure rigorose, coperture assicurative strategiche e tecnologie di monitoraggio in un unico framework coerente. L’obiettivo è trasformare la sicurezza da un costo reattivo a un investimento proattivo che garantisce la resilienza operativa.
Questo articolo è una guida strutturata per costruire tale sistema. Partiremo dall’analisi dei punti di rottura più comuni, come le operazioni di carico e scarico, per poi esplorare le strategie assicurative, le tecnologie di protezione avanzata e, infine, l’implementazione di un framework di gestione del rischio completo basato su standard internazionali. Un percorso per trasformare l’incertezza in rischio calcolato e gestibile.
Sommario: Dal punto di rottura alla resilienza: la gestione dei rischi nel trasporto
- Perché il 60% dei danni a merci avviene durante operazioni di carico e scarico?
- Come valutare i rischi specifici per merci fragili, deperibili o ad alto valore?
- Assicurazione base o all risks per spedizioni internazionali: quale scegliere?
- L’errore di imballaggio inadeguato che fa decadere copertura assicurativa su danni per 80.000 euro?
- Come proteggere merci ad alto valore con sigilli elettronici e tracking GPS anti-manomissione?
- Mitigare, trasferire o accettare un rischio operativo: come decidere la strategia corretta?
- Come integrare GPS, codici a barre e RFID per tracciabilità end-to-end delle spedizioni?
- Come costruire un sistema di gestione rischi trasporti che previene crisi operative e finanziarie
Perché il 60% dei danni a merci avviene durante operazioni di carico e scarico?
Contrariamente a quanto si possa pensare, la maggior parte dei danni alle merci non avviene durante il viaggio su strada o in mare, ma nei momenti apparentemente più controllati: le fasi di carico e scarico. Queste operazioni rappresentano i punti di massima vulnerabilità nella catena logistica. Sono momenti di intensa manipolazione, dove la fretta, l’errore umano o l’uso di attrezzature inadeguate possono causare urti, cadute e pressioni eccessive sui colli. Sebbene le statistiche indichino che circa il 10% è attribuibile direttamente alle fasi di carico e scarico, il dato più allarmante è un altro.
Il vero problema latente è l’imballaggio. Un packaging debole o non conforme non causa il danno da solo, ma collassa proprio sotto lo stress della movimentazione. Non è un caso che, secondo i dati, il 27% dei danni alle merci sia causato da scondizionamento, ovvero da un imballaggio che cede. Questi due fattori, manipolazione e imballaggio inadeguato, creano una « tempesta perfetta ». Un pallet mal posizionato da un muletto o una pila di scatole instabile sono le cause scatenanti che rivelano una debolezza preesistente nel confezionamento. Di conseguenza, concentrare gli sforzi di prevenzione esclusivamente sul trasporto stesso, ignorando la rigorosa standardizzazione delle procedure e dei materiali di imballaggio fin dal magazzino del mittente, significa ignorare la radice del problema.
Queste fasi sono anche momenti critici per i furti, dove la supervisione può essere meno attenta e le opportunità per i malintenzionati aumentano. La combinazione di rischio fisico e criminale rende quindi indispensabile un approccio olistico che parta dalla progettazione di un imballo a prova di stress e arrivi a protocolli di sicurezza stringenti durante ogni singola manipolazione.
Come valutare i rischi specifici per merci fragili, deperibili o ad alto valore?
Non tutte le merci sono uguali e, di conseguenza, non tutti i rischi lo sono. La valutazione del rischio non può essere un processo generico, ma deve essere una diagnosi chirurgica basata sulla natura specifica del carico. Per merci fragili (vetro, ceramiche, elettronica), deperibili (alimentari, farmaci) o ad alto valore (lusso, gioielli, metalli preziosi), l’analisi deve andare ben oltre il semplice rischio di furto o danno da impatto.
Una valutazione efficace si basa su una matrice di rischio multidimensionale che considera fattori specifici:
Come mostra l’immagine, la valutazione del rischio per carichi speciali richiede un’analisi dettagliata. Per le merci deperibili, il rischio principale è l’interruzione della catena del freddo. È essenziale mappare ogni punto di trasbordo e calcolare il Time Out of Refrigeration (TOR), ovvero il tempo massimo che il prodotto può trascorrere fuori da un ambiente a temperatura controllata. Per le merci ad alto valore, il rischio non è solo il furto, ma anche il cosiddetto « insider trading logistico », dove informazioni sensibili sul valore del carico vengono divulgate a terzi. Qui, la compartimentazione delle informazioni diventa una misura di sicurezza tanto quanto un sigillo fisico.
Per strutturare questa analisi, è utile seguire una checklist operativa:
- Sensibilità Ambientale: Identificare la tolleranza della merce a variazioni di temperatura, umidità, vibrazioni e shock.
- Mappatura dei Punti Critici: Analizzare ogni fase del trasporto, inclusi trasbordi, soste e controlli doganali, per identificare potenziali punti di guasto o ritardo.
- Scenario Planning: Sviluppare piani di emergenza per eventi specifici come un guasto al sistema di refrigerazione, un blocco stradale imprevisto o un fermo doganale prolungato.
- Protocolli di Monitoraggio: Definire l’uso di tecnologie come data logger per registrare temperatura, umidità e aperture non autorizzate, fornendo dati oggettivi in caso di sinistro.
Solo attraverso questa valutazione granulare è possibile passare da una protezione generica a una strategia di mitigazione su misura, che assegna le giuste risorse per proteggere ciò che conta di più.
Assicurazione base o all risks per spedizioni internazionali: quale scegliere?
La scelta della polizza assicurativa è una delle decisioni strategiche più importanti nella gestione del rischio di trasporto. Non si tratta solo di « essere coperti », ma di avere la copertura giusta per il valore e la natura della merce. Le due principali opzioni, specialmente per le spedizioni internazionali, sono la polizza base e la polizza « All Risks ». La differenza non è banale e può determinare il rimborso completo o una perdita quasi totale. La polizza base copre solo i rischi specificamente elencati nel contratto (es. incendio, incidente del mezzo, naufragio). Tutto ciò che non è esplicitamente menzionato è escluso. La polizza « All Risks », al contrario, inverte l’onere della prova: copre tutti i rischi di danno e perdita, ad eccezione di quelli specificamente esclusi (come vizio intrinseco della merce, imballaggio inadeguato, ritardi).
Per un responsabile della sicurezza, la decisione dipende da un’attenta analisi costo-beneficio, come illustra un’analisi delle polizze disponibili. Il confronto seguente chiarisce i punti chiave:
| Caratteristica | Assicurazione Base | Polizza All Risks |
|---|---|---|
| Copertura | Solo rischi specificamente nominati (incendio, incidente, naufragio) | Tutti i rischi tranne quelli esplicitamente esclusi |
| Esclusioni comuni | Furto, bagnamento, errori di carico | Vizio intrinseco, imballaggio inadeguato, ritardo, atti di guerra |
| Costo del premio | Inferiore (adatto per merci di valore limitato) | Superiore (giustificato per merci ad alto valore) |
| Responsabilità vettore stradale (Italia) | Limitata a 1 euro/kg secondo legge italiana | Copre il valore reale dichiarato della merce |
| Applicabilità Incoterms | Può lasciare scoperture con EXW o FCA | Protezione completa indipendentemente dagli Incoterms |
| Danneggiamenti durante carico/scarico | Spesso esclusi o limitati | Generalmente inclusi nella copertura |
La scelta strategica è evidente: per merci di basso valore e basso rischio, una polizza base può essere sufficiente. Tuttavia, per spedizioni di alto valore, merci fragili o in contesti internazionali complessi, la polizza All Risks è quasi sempre l’unica scelta prudente. Offre una protezione molto più ampia e, come sottolineano gli esperti del settore, fornisce una garanzia di chiarezza fondamentale.
La copertura assicurativa è di tipo ALL RISKS, cioè includerà tutti i rischi tranne quelli dichiaratamente esclusi in polizza come garanzia di chiarezza.
– AsstrA Italia, Guida all’assicurazione trasporto merci
Optare per una polizza All Risks non è solo una questione di copertura, ma di trasferimento del rischio. Si paga un premio superiore per trasferire all’assicuratore la quasi totalità delle incertezze, garantendo la stabilità finanziaria dell’azienda anche in caso di imprevisti gravi.
L’errore di imballaggio inadeguato che fa decadere copertura assicurativa su danni per 80.000 euro?
Immaginiamo uno scenario fin troppo comune: una spedizione di componenti elettronici del valore di 80.000 euro arriva a destinazione con gravi danni da schiacciamento. L’azienda ha una polizza All Risks e avvia la pratica di sinistro, fiduciosa nel rimborso. La risposta della compagnia assicurativa è però un colpo durissimo: richiesta respinta. La causa? « Imballaggio inadeguato ». Questo non è un caso ipotetico, ma la cruda realtà dietro a una delle clausole di esclusione più comuni e sottovalutate. Il mercato assicurativo del trasporto merci gestisce un volume enorme di perdite, con stime che parlano di sinistri per 9,2 miliardi di euro solo in un’analisi condotta da Allianz. In questo contesto, le compagnie sono estremamente rigorose nell’applicare le clausole contrattuali.
L’imballaggio inadeguato è considerato un « vizio » che l’assicurato avrebbe dovuto prevenire. Se la merce non era confezionata secondo gli standard del settore o in modo da resistere alle normali sollecitazioni del trasporto, l’assicuratore può legalmente rifiutarsi di pagare. Questo crea un potenziale fallimento a catena: un risparmio di poche centinaia di euro su materiali di imballaggio può portare a una perdita finanziaria catastrofica. Il problema è che, in caso di controversia, l’onere di dimostrare che l’imballaggio era adeguato ricade spesso sull’assicurato. Senza prove concrete, la contestazione è quasi impossibile da vincere.
Come può un responsabile della sicurezza prevenire questo rischio? La risposta è nella documentazione proattiva. È essenziale costruire un « dossier di prova » prima ancora che la merce lasci il magazzino. Questo processo dovrebbe includere:
- Documentazione fotografica e video: Scattare foto dettagliate e video della merce imballata da più angolazioni prima e durante il carico, con timestamp.
- Standard certificati: Adottare standard di imballaggio riconosciuti a livello internazionale, come quelli della ISTA (International Safe Transit Association).
- Uso corretto dei pittogrammi: Applicare e documentare l’uso dei pittogrammi ISO 780 per la corretta movimentazione.
- Formalizzazione della custodia: Utilizzare checklist fotografiche o firme digitali congiunte a ogni passaggio di mano per attestare lo stato del carico.
- Archiviazione: Conservare tutta la documentazione per un periodo adeguato (almeno 24 mesi) per gestire eventuali contestazioni postume.
Questa disciplina trasforma l’imballaggio da semplice costo operativo a strumento strategico di gestione del rischio, blindando la posizione dell’azienda contro le contestazioni assicurative.
Come proteggere merci ad alto valore con sigilli elettronici e tracking GPS anti-manomissione?
Quando si trasportano beni di alto valore come prodotti di lusso, farmaci, elettronica o metalli preziosi, un semplice lucchetto non è sufficiente. Il rischio di furto e manomissione richiede un livello di sicurezza attivo e intelligente. La tecnologia moderna offre una soluzione potente: i sigilli elettronici con tracking GPS integrato. Questi dispositivi vanno ben oltre il semplice sigillo passivo, trasformandosi in vere e proprie sentinelle digitali che sorvegliano il carico 24/7.
A differenza dei sigilli tradizionali, che indicano solo se c’è stata un’apertura, i sigilli elettronici forniscono dati in tempo reale. Sono dotati di moduli GPS per la localizzazione precisa, sensori per rilevare tentativi di taglio o manomissione e connettività per inviare allarmi istantanei a una centrale di controllo. Questa tecnologia permette di implementare strategie di sicurezza proattive. Ad esempio, è possibile definire un « geofence » dinamico, un corridoio virtuale lungo il percorso autorizzato. Se il veicolo devia da questa rotta o si ferma in un’area non prevista, il sistema invia immediatamente un allarme, consentendo un intervento rapido prima che il furto venga completato.
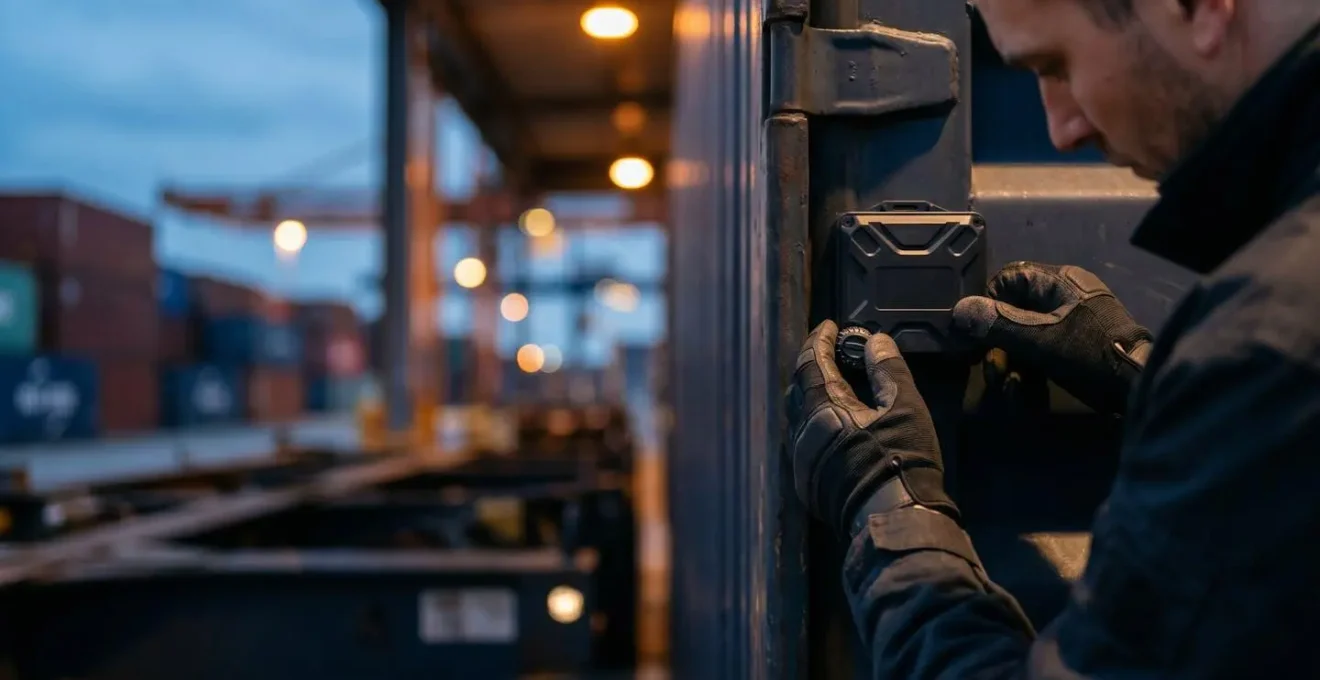
L’integrazione di questi sistemi in una piattaforma di monitoraggio centrale, come visibile nell’immagine, consente una supervisione completa. I responsabili della sicurezza possono visualizzare la posizione esatta di ogni carico di valore, ricevere notifiche su qualsiasi anomalia (tentata apertura, deviazione di rotta, sosta non autorizzata) e avere a disposizione uno storico digitale di tutti gli eventi. Questo non solo aumenta drasticamente la probabilità di sventare un furto, ma fornisce anche prove inconfutabili in caso di sinistro o indagine. Per i trasporti di farmaci o beni sensibili, alcuni sigilli integrano anche sensori di temperatura, garantendo sia la sicurezza fisica (security) che la sicurezza del prodotto (safety).
L’adozione di sigilli elettronici anti-manomissione rappresenta quindi un salto di qualità nella protezione dei carichi di valore, spostando l’approccio da una constatazione passiva del danno a una prevenzione attiva e in tempo reale.
Mitigare, trasferire o accettare un rischio operativo: come decidere la strategia corretta?
Una volta identificati e valutati i rischi, il passo successivo è decidere cosa farne. Contrariamente a un’idea diffusa, l’obiettivo non è eliminarli tutti, un’impresa spesso impossibile e antieconomica. Come sottolineano gli esperti di risk management, il vero scopo è un altro.
Lo scopo della gestione del rischio non è eliminare il rischio, ma comprenderlo in modo da poter sfruttare i lati positivi e minimizzare quelli negativi.
– DNV Training, Corso ISO 31000 e 31010 – Gestione Rischio
La gestione del rischio è un’attività strategica che si basa su un framework decisionale razionale. Per ogni rischio identificato, esistono quattro possibili strategie di trattamento:
- Mitigare: Implementare misure per ridurre la probabilità che il rischio si verifichi o per limitarne l’impatto. Esempi: usare imballaggi più robusti, installare sigilli GPS, formare il personale.
- Trasferire: Spostare l’impatto finanziario del rischio a una terza parte. L’esempio più classico è la sottoscrizione di una polizza assicurativa « All Risks ». Anche l’outsourcing a un fornitore logistico (3PL) con infrastrutture di sicurezza superiori è una forma di trasferimento.
- Accettare: Se l’impatto potenziale e la probabilità sono bassi, o se il costo della mitigazione è superiore al potenziale danno, l’azienda può decidere consapevolmente di accettare il rischio e farsene carico.
- Evitare: La strategia più drastica. Se un rischio è troppo elevato e non può essere mitigato o trasferito a un costo ragionevole, l’azienda può decidere di non intraprendere l’attività che lo genera (es. rinunciare a una rotta di trasporto notoriamente pericolosa).
La decisione su quale strategia adottare non dovrebbe essere basata sull’istinto, ma su un calcolo, anche approssimativo, del Valore Monetario Atteso (EMV) del rischio, dato da: Probabilità di accadimento × Impatto economico. Se l’EMV di un furto è di 5.000 € e il costo annuale di un sistema di mitigazione (es. sigilli GPS) è di 2.000 €, la mitigazione è una scelta logica. Se invece il costo della mitigazione fosse di 10.000 €, si potrebbe considerare il trasferimento (assicurazione) o, se l’impatto è basso, l’accettazione. Questo approccio trasforma la gestione del rischio da un’arte oscura a una disciplina basata sui dati.
Come integrare GPS, codici a barre e RFID per tracciabilità end-to-end delle spedizioni?
Nell’era della logistica 4.0, la visibilità sulla catena di approvvigionamento è tutto. Tuttavia, affidarsi a una sola tecnologia di tracciamento è come guardare il mondo con un occhio solo. GPS, RFID e codici a barre non sono soluzioni alternative, ma tecnologie complementari che, se integrate correttamente, possono fornire una tracciabilità end-to-end completa, dalla linea di produzione fino alla consegna finale. Ogni tecnologia ha un ruolo specifico e copre i punti ciechi delle altre.
Una piattaforma software centrale, spesso chiamata « control tower », è fondamentale per unificare i dati provenienti da queste diverse fonti, come mostra un confronto tra le tecnologie di tracciamento. L’integrazione permette di avere una visione olistica e di correlare eventi diversi per ottenere insight più profondi.
| Tecnologia | Funzione principale | Vantaggi | Limitazioni | Caso d’uso ideale |
|---|---|---|---|---|
| GPS | Localizzazione geografica del vettore | Tracciamento in tempo reale, copertura globale, precisione posizionale | Consumo energetico elevato, costo superiore, segnale limitato in ambienti chiusi | Monitoraggio container e veicoli durante il trasporto |
| RFID | Identificazione e lettura massiva senza contatto | Lettura automatica senza linea di vista, gestione di massa, integrazione con WMS | Richiede infrastruttura di lettori, possibile interferenza radio, costo medio | Varchi di uscita magazzino, inventario rapido, supply chain complesse |
| Codici a Barre | Identificazione univoca del singolo collo | Costo bassissimo, tecnologia matura, universalmente supportata | Richiede linea di vista, lettura manuale, danneggiabile | Inscatolamento, consegna finale, scansione punto vendita |
| Integrazione Multi-Tech | Tracciabilità end-to-end completa | Visibilità totale dalla produzione alla consegna, dati incrociati per analisi | Complessità implementativa, superficie di attacco cyber maggiore | Logistica farmaceutica, alto valore, cold chain |
In un sistema integrato, il codice a barre identifica univocamente il pacco alla nascita. I tag RFID sui pallet permettono di tracciare automaticamente il movimento di centinaia di pacchi quando passano attraverso i varchi del magazzino, senza scansioni manuali. Infine, il GPS sul camion fornisce la localizzazione in tempo reale del vettore durante il trasporto. La « control tower » unisce questi dati: sa che il pacco « X » (codice a barre) è sul pallet « Y » (RFID), che si trova sul camion « Z » (GPS) attualmente sull’autostrada A1. Questa visibilità a più livelli non solo ottimizza la logistica, ma è anche un potente strumento di sicurezza. Qualsiasi discrepanza tra i dati (es. un pallet RFID che non risulta caricato su un camion partito) genera un allarme immediato, permettendo di prevenire errori o furti prima che diventino un problema.
Da ricordare
- La maggior parte dei danni si concentra nelle fasi di carico/scarico, dove un imballaggio inadeguato viene messo a dura prova, evidenziando la necessità di procedure rigorose fin dall’origine.
- Una polizza assicurativa « All Risks » non è una garanzia assoluta; può essere invalidata da clausole di esclusione come l’imballaggio inadeguato, rendendo cruciale la documentazione preventiva.
- La vera efficacia della tecnologia (GPS, RFID, sigilli) non risiede nel singolo strumento, ma nella sua integrazione in una piattaforma unificata che offre una visibilità completa e proattiva.
Come costruire un sistema di gestione rischi trasporti che previene crisi operative e finanziarie
Abbiamo analizzato i punti di rottura, le strategie assicurative e le tecnologie di protezione. Ora è il momento di unire i puntini e costruire un vero e proprio sistema di gestione dei rischi. Non si tratta di una checklist da spuntare, ma di un processo ciclico e integrato nella cultura aziendale, che mira a rendere l’organizzazione resiliente. Il gold standard internazionale per questo approccio è la norma ISO 31000. Questa linea guida non fornisce soluzioni specifiche, ma un framework universale per progettare, implementare e migliorare continuamente la gestione del rischio in qualsiasi organizzazione.
Seguire la ISO 31000 significa adottare un approccio strutturato che si fonda su tre pilastri: principi, un framework organizzativo e un processo sistematico. L’obiettivo è fare in modo che la gestione del rischio non sia un’attività del singolo responsabile della sicurezza, ma una competenza diffusa e integrata in ogni decisione strategica e operativa. Come confermano i maggiori enti di certificazione, questo standard è la base di quasi tutti i moderni sistemi di gestione.
Tutti i sistemi di prevenzione e di gestione, dal modello del Dlgs. 231 ai sistemi anticorruzione nella PA fino ai sistemi ISO 9001, ISO 14001 e OHSAS 18001 si basano sui contenuti della linea guida ISO 31000.
– Bureau Veritas Italia, La gestione del rischio secondo le Linee Guida ISO 31000 e ISO 31010
Costruire questo sistema richiede un piano d’azione chiaro e metodico, che può essere scomposto in passaggi concreti.
Piano d’azione: i punti chiave per il vostro audit del sistema di gestione rischi
- Definizione del contesto e degli obiettivi: Stabilire chiaramente gli obiettivi strategici dell’azienda, i criteri di tolleranza al rischio e l’ambito di applicazione del sistema (quali rotte, quali merci, quali processi).
- Identificazione e mappatura dei rischi: Creare una mappa completa di tutti i rischi potenziali: operativi (danni, ritardi), finanziari (perdita carico, sanzioni), di compliance (normative doganali), strategici e reputazionali.
- Analisi e valutazione quantitativa: Per ogni rischio, calcolare la probabilità di accadimento e l’impatto economico/operativo. Utilizzare questi dati per creare una matrice di rischio che stabilisca le priorità in modo oggettivo.
- Implementazione del trattamento del rischio: Sulla base della matrice, applicare le strategie decise: mitigare i rischi ad alta priorità, trasferire quelli con alto impatto finanziario, accettare quelli trascurabili ed evitare quelli ingestibili.
- Monitoraggio e miglioramento continuo (PDCA): Instaurare un ciclo Plan-Do-Check-Act. Rivedere periodicamente la mappa dei rischi, analizzare ogni incidente e « near-miss » per imparare lezioni e aggiornare le procedure.
L’implementazione di questo sistema trasforma l’azienda da un’entità che subisce gli eventi a un’organizzazione che li anticipa e li governa, garantendo non solo la protezione del singolo carico, ma la continuità operativa e la stabilità finanziaria a lungo termine.
Per implementare efficacemente queste strategie e costruire un sistema di gestione del rischio su misura per la vostra organizzazione, il passo successivo consiste nell’avviare un’analisi dettagliata dei vostri processi attuali per identificare le aree di miglioramento prioritarie.